

Bei kleinen Kindern ist die Sache super simpel: Schuhe, Jacke oder Schulranzen, Klassenfahrt oder Mittagessen, alles finanzieren wir Eltern. Irgendwann gibt es aber nicht mehr nur Dinge, die das Kind braucht, sondern auch jene, die es möchte. Die Sneaker der einen Marke, Kosmetik, Essen mit Freund*innen, Konzerttickets und noch viel mehr. Wer bezahlt das?
Lies auch: Die meisten Eltern geben ihren Teenagern zu wenig Taschengeld
Das Taschengeld reicht nicht aus
Das Deutsche Jugendinstitut (DJI) empfiehlt aktuell für 16- bis 17-Jährige, die noch vollständig von ihren Eltern abhängig sind, 40 bis 60 Euro Taschengeld im Monat. Für 14- bis 15-Jährige sind es 25 bis 40 Euro im Monat. Das sind allerdings nur Orientierungswerte und keine Summe, mit der sämtliche persönliche Ausgaben eines Teenagers bezahlt werden sollten, geschweige denn können.
Ein Teenager, der 50 Euro im Monat von seinen Eltern bekommt, kann nicht plötzlich Kleidung, Handykosten, Schulmaterialien, Essen und all seine Freizeitaktivitäten davon bezahlen. Das ist schlicht ein unrealistisches Budget.
Das Taschengeld sollte den Zweck haben, dass Teenager eigenständig über einen bestimmten Betrag verfügen, von dem sie sich Kleinigkeiten kaufen können, ohne dafür Rücksprache halten zu müssen. Mal ein Eis, einen Kinobesuch, die Pizza mit Freund*innen sind Ausgaben, die ein Teenager selbst tätigen kann und sollte.
Auch lesen: Darf man mit 13 arbeiten? Das gilt für Schülerjobs und das Gehalt
Das DJI empfiehlt deshalb weiter, neben dem monatlichen Taschengeld, dass der Teen zur freien Verfügung hat, auch Budgetgeld einzuführen. Budgetgeld ist zusätzliches Geld für vorher festgelegte Ausgaben, die der Teenager aber zunehmend selbst organisieren kann.
Und damit sind wir bei der eigentlich interessanten Frage:
Was sollten Eltern weiterhin bezahlen?
Entscheidend dafür, wann die Eltern und wann das Kind selbst zahlt, ist nicht der Preis einer Sache, sondern die Notwendigkeit. Grundätzlich gehören für mich die Dinge dazu, die zur normalen ‚Versorgung‘ gehören:
- Kleidung und Schuhe
- notwendige Schulmaterialien
- notwendige Fahrtkosten
- Handy-‚Grundversorgung‘
- Ausrüstung für Sport und Hobbys
- Körperpflege
- und natürlich Essen und Getränke zu Hause
Alles, was über den Punkt ‚Notwendigkeit‘ hinausgeht, sollte vom Teenager selbst gezahlt oder wenigstens anteilig gezahlt werden. Braucht das Kind also beispielsweise eine neue Jeans, es muss aber diese eine besondere Markenjeans sein, die teurer ist, dann teilt man sich am besten die Rechnung. Die Eltern zahlen den ’normalen‘ Jeanspreis, das Kind zahlt die Zusatzkosten für den Markenaufschlag.
Lesetipp: Ständiger Streit mit deinem Teenager? Das braucht eure Beziehung jetzt
Und was zahlt der Teen selbst?
Der Umgang mit Geld muss gelernt werden. Deshalb ist es sinnvoll, seinem Teenager einen festen monatlichen Betrag zu zahlen und ihn machen zu lassen. Alles, was er spontan haben möchte, sollte er sich von seinem Taschengeld finanzieren (können). Dazu gehören also:
- Eis, Kaffee, Bubble-Tee mit Freund*innen
- Kleinigkeit beim Bäcker (obwohl der Kühlschrank zu Hause voll ist)
- Zeitschriften
- In-App-Käufe
- zusätzliches Kleidungsstück (das nicht gebraucht wird)
- Kino u.v.m
Wichtig ist hier, dass der Teen allein über das Geld verfügt und ihm niemand dazwischenquatscht. Das Kind sollte selbst entscheiden, ist mir dieses und jenes das Geld wert. Und ist das Taschengeld alle, dann sollte es alle sein und nicht spontan von uns Eltern aufgefüllt werden.
Lies auch: 5 Dinge, die du deinem Teenie unbedingt erlauben solltest (auch wenn’s dir schwerfällt)
Wie funktioniert das mit dem Budgetgeld?
Taschengeld und Budgetgeld sind unterschiedliche Sachen. Es geht nicht darum, seinem Kind einfach mehr Geld zu geben. Während das Taschengeld dem Teen zur freien Verfügung steht, sollte das Budgetgeld zweckgebunden sein. So sollten Eltern und Teenager darüber sprechen, wie viel monatlich für bspw. (extra) Kleidung, außer Haus essen oder Kosmetik zur Verfügung steht. (Eine Empfehlung zur Höhe des Budgetgelds findest du in Taschengeld und Gelderziehung: Eine Expertise mit aktualisierten Empfehlungen zum Thema Taschengeld)
Das Budgetgeld kann von den Eltern verwaltet werden oder man kann es einem älteren Teenager auf das Konto überweisen. Wichtig auch hier: Ist das Geld für einen Monat ausgegeben, sollte es nicht aufgefüllt werden. Nur so lernen Kinder, zu planen und auch mal zu sparen.
Ist das Budgetgeld nicht ausgegeben worden bzw. nicht alles ausgegeben worden, dann wird es gespart (von den Eltern oder auf dem Konto des Kindes) und kann auch später für größere ’nicht notwendige‘ Anschaffungen genutzt werden. Es verfällt also nicht.
Und die Sache mit dem Handy?
Gerade was laufende Kosten angeht, muss jede Familie ihre eigenen Regeln finden. So nennt das DJI beispielsweise Smartphone-Kosten als Posten für das Budgetgeld.
Dass heute kaum noch etwas ohne Handy geht, und Teenager einfach ein Gerät brauchen, würden wohl die wenigsten Eltern infrage stellen. Aber welches Handy es sein muss, ist eine andere Frage.
Müssen Eltern das neueste Modell kaufen oder reicht ein aktuelles, funktionierendes Gerät? Wer bezahlt die Reperatur, wenn es herunterfällt (und das wird es!) und etwas kaputt geht?
Braucht der Teen sein Handy für Schule, Komunikation und Alltag, sollten Eltern die Grundversorgung zur Verfügung stellen. Das teure Modell, die Reperatur nach einem Sturz oder Käufe bestimmter Apps sollte hingegen das Kind finanzieren. Es sollte selbst die Verantwortung dafür tragen.
Lies auch: Privatsphäre vs. Sicherheit: Wie viel Handy-Kontrolle beim Kind ist erlaubt?
Wie viel kostet ein Teenager monatlich?
Das Taschengeld ist ein wirklich geringer Teil der Kosten, die Eltern monatlich für ihren Teenager aufbringen. Das Statistische Bundesamt hat zuletzt 2018 ausgewiesen, was Paarhaushalte mit einem Kind zwischen 12 und 18 Jahren durchschnittlich im Monat ausgeben: 953 Euro. (Rein rechnerisch sind das mehr als 11.000 Euro im Jahr)
Und das klingt nach einer enormen Summe. Die setzt sich aber auch aus mehr zusammen als Klamotten, Taschengeld oder Freizeit. In die Berechnung flossen auch anteilige Kosten zu Wohnen, Energie, Ernährung, Verkehr und andere Ausgaben des Haushalts ein.
Ein Teenager, der 50 Euro Taschengeld bekommt, kostet seine Eltern also nicht nur diese 50 Euro. Umgekehrt muss der Teenager auch (noch) nicht lernen, 953 Euro im Monat selbst zu verwalten.
Die eigentliche Taschengeld-Frage
Bei der Frage, wer bezahlt was, sollte nicht allein das Alter eines Teenager entscheidend sein, sondern eher, welche finanzielle Verantwortung er bereits tragen kann. Kann er schon ein Budget selbst verwalten oder ist es für alle angenehmer, wenn die Eltern hier noch helfen?
Diese drei Fragen helfen mir bei der Entscheidung, ob wir Eltern, oder das Kind selbst zahlen sollte:
Braucht mein Teenager das?
Wenn die Antwort ja lautet, sollten wir Eltern diese Kosten auch übernehmen.
Möchte mein Teenager etwas, das über das Notwendige hinausgeht?
Dann kann ein Eigenanteil sinnvoll sein.
Kann mein Teenager die Ausgaben mit seinem vorhandenen Taschengeld realistisch bezahlen?
Lautet die Antwort nein, sollte man sich fragen, ob das Taschengeld wirklich zu niedrig ist, ob die Ausgabe zu teuer ist oder ob sie vielleicht gar nicht zum Taschengeld gehört?
Denn da liegt oft unser Denkfehler als Eltern: Klar soll der Teenager lernen, mit Geld umzugehen, aber gleichzeitig bekommt er nur so viel Taschengeld, um kleine Dinge selbst zu bezahlen. An der Stelle kann das Budgetgeld sinnvoll werden.
Lesetipp: Sparen lernen: Warum du mit deinem Kind über Miete, Einkaufen & Co reden solltest
Und wenn der Teen nonstop shoppen will?
Kleidung und der Look sind für Teenager enorm wichtig. So manch einer möchte deshalb regelmäßig shoppen gehen. Jeden Monat mehrere hundert Euro ausgeben wollen aber die wenigsten Eltern. Was macht man da?
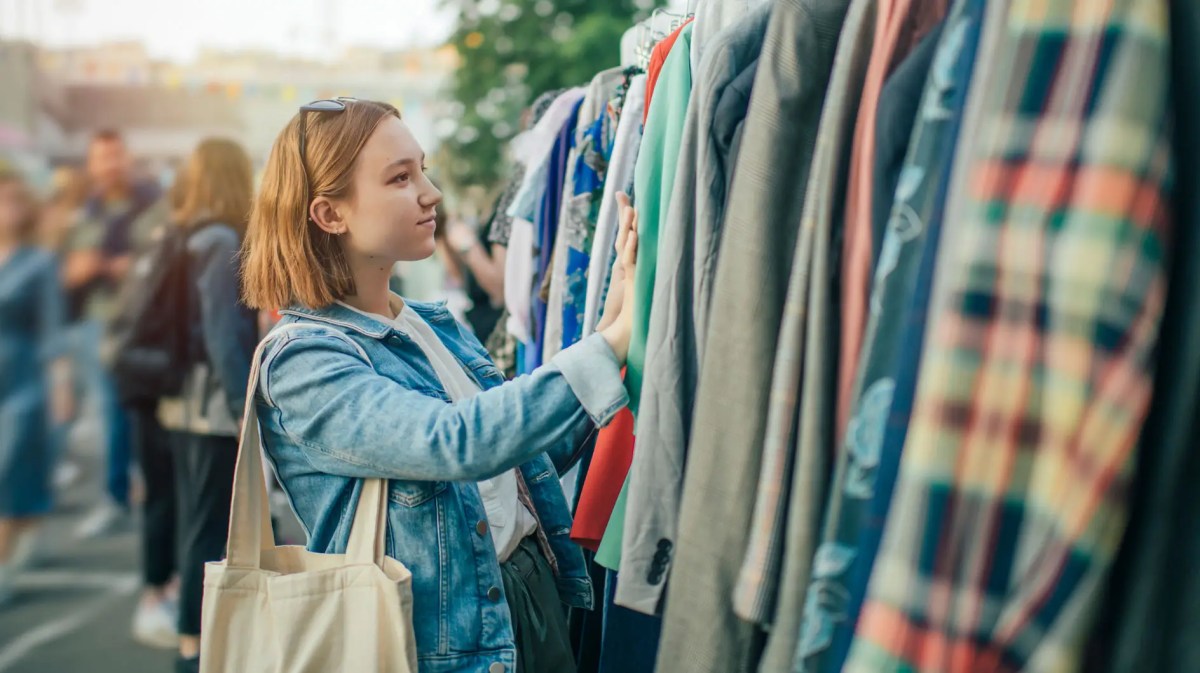
Auf jeden Fall feste Vereinbarung treffen: Als Eltern sollte man die notwendigen Dinge übernehmen, also alles, was quasi ersetzt werden muss, Hose, Schuhe und Co. Wer es sich leisten kann, gibt seinem Teenager zusätzlich ein Shopping-Budget, über das er verfügen kann. Das können 20, 30 oder 50 Euro sein. Wichtig ist, der Teenager ‚darf‘ das Geld an nur einem Tag verprassen. Ist es aber weg, dann gibt es keinen Nachschlag in diesem Monat.
Lies auch: Gebrauchte Kleidung verkaufen: Diese Tipps bringen den besten Preis
Selbstverständlich kann auch gespart werden, aber das liegt dann in der Verantwortung des Kindes. Und noch ein Tipp: Wer gerne seinen Kleiderschrank wechselt, sollte unbedingt Seconhand shoppen und auch die eigenen aussortierten Sachen verkaufen. So kann der Teenager seine Lust auf neue Kleidung befriedigen, das elterliche Portemonnaie bleibt aber verschont.
Weitere Lesetipps: